
 POLITIKA
Mit kell tudni 30 másodpercben?
- A hosszú távú megtakarítási életbiztosítások kiválasztása alapos tájékozódást igényel az ügyféltől.
- A biztosítási értékesítőknek kötelező felmérniük az ügyfél igényeit és személyre szabott ajánlást tenniük.
- Az Insurance Based Investments Product (IBIP) típusú termékek lejárati értéke piaci ingadozásoknak van kitéve.
- A kockázati biztosítási díj nem gyarapítja a megtakarítást, és nem jár vissza káresemény hiányában sem.
- A szerződés létrejöttéről szóló tájékoztatás után 30 napon belül indoklás nélkül felmondható az életbiztosítás.
A lényeg röviden:
- Az MNB kiemeli az alapos tájékozódás és igényfelmérés fontosságát a megtakarítási életbiztosítások kiválasztásakor.
- A biztosítási értékesítőknek kötelező személyre szabott ajánlást adniuk, figyelembe véve az ügyfél pénzügyi helyzetét és kockázatvállalását.
- Az ügyfeleket jogszabályok és az MNB ajánlása védi, beleértve a 30 napos felmondási jogot a szerződéskötés után.
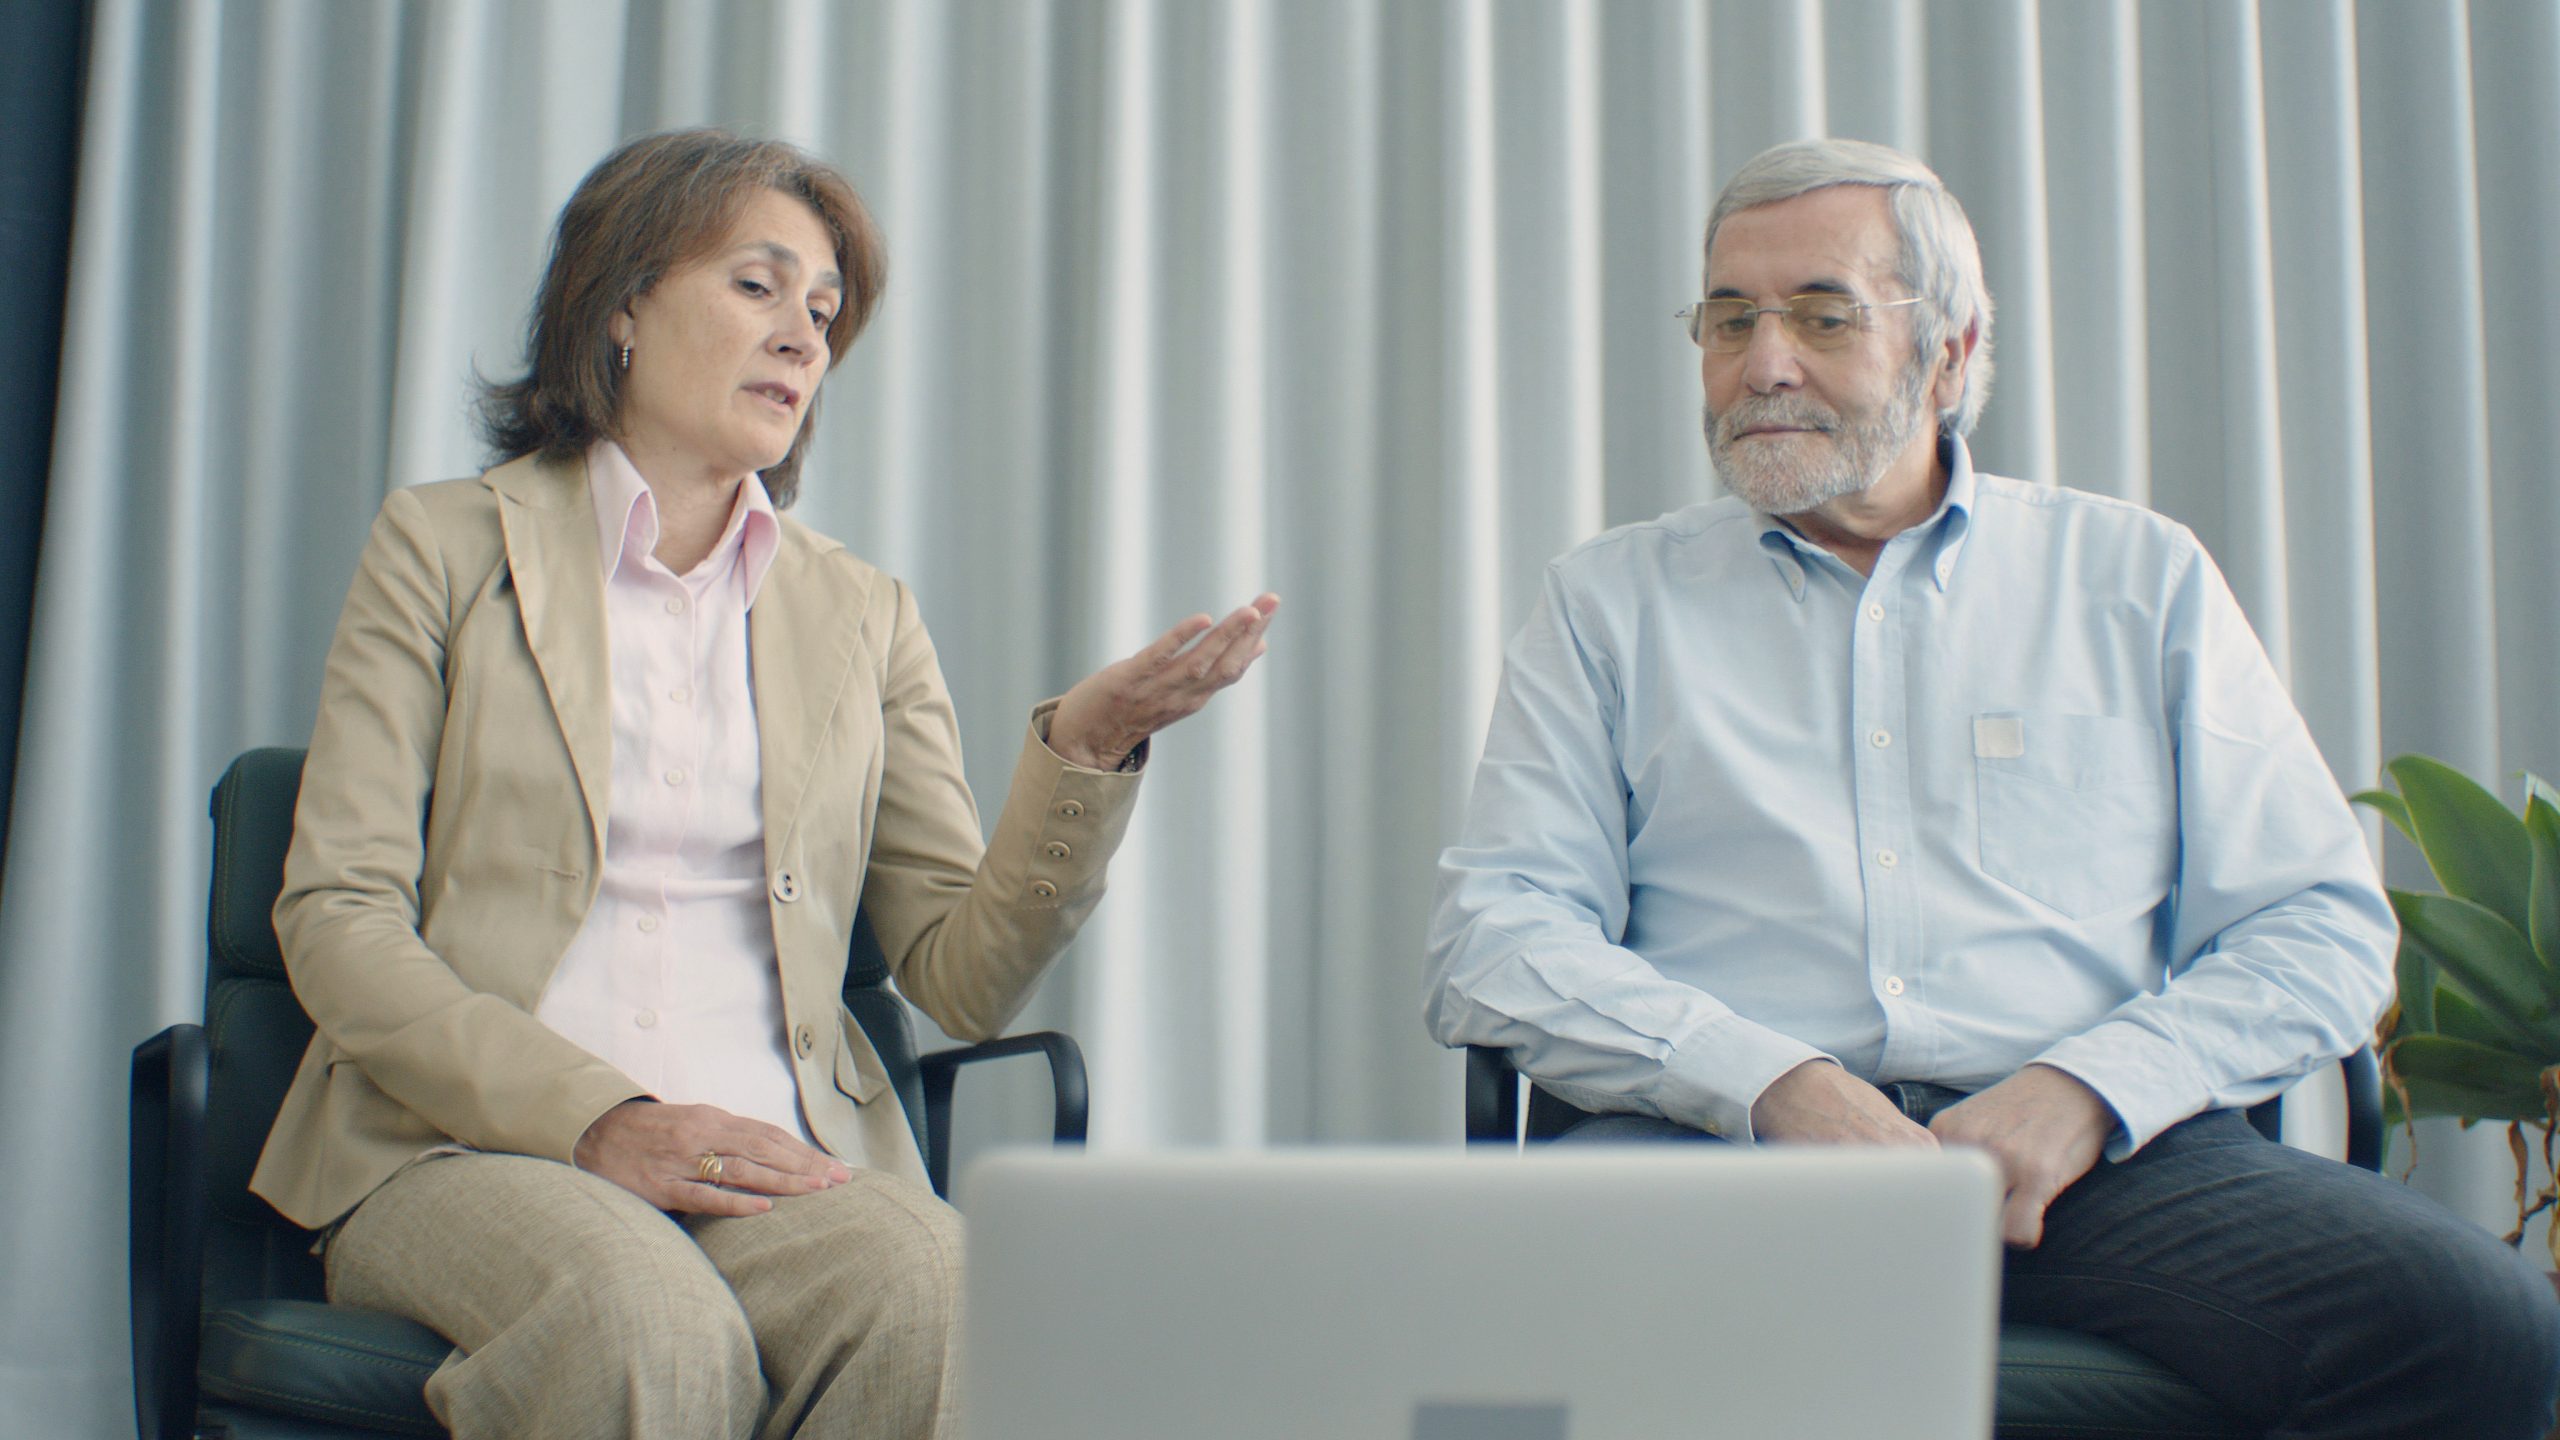
A hosszú távú megtakarítási életbiztosítások, különösen az Insurance Based Investments Product (IBIP) típusú konstrukciók, a pénzügyi piac egyik legkomplexebb termékei közé tartoznak. Kiválasztásuk ezért kiemelt figyelmet és körültekintést igényel mind az ügyfelektől, mind az értékesítőktől. A Magyar Nemzeti Bank (MNB) felügyeleti tanácsadója által megfogalmazott iránymutatások célja, hogy segítse a fogyasztókat a tudatos döntéshozatalban, és biztosítsa, hogy az ajánlott termék valóban megfeleljen az egyéni pénzügyi céloknak és kockázatvállalási hajlandóságnak.
Fontos, hogy az ügyfelek aktívan vegyenek részt az igényfelmérés folyamatában, hiszen ez garantálja az egyéni szükségletekhez illeszkedő életbiztosítás kiválasztását, és érvényesíti a jogszabályok által biztosított ügyfélvédelmi garanciákat. Az értékesítőknek a szerződés megkötése előtt részletesen fel kell mérniük a leendő szerződő konkrét igényeit, biztosítva, hogy a javasolt termék összhangban legyen a megállapított biztosítási igényekkel és szükségletekkel.
Miért kulcsfontosságú az alapos igényfelmérés?
Az alapos igényfelmérés célja, hogy a javasolt megtakarítási életbiztosítás valóban illeszkedjen az ügyfél pénzügyi céljaihoz és kockázatvállalási képességéhez. Enélkül a fogyasztó olyan termékbe fektethet, amely nem szolgálja érdekeit, és hosszú távon akár veszteséget is okozhat.
A felmérésnek ki kell térnie az ügyfél rendszeres jövedelmének forrására és nagyságára, vagyonára, beleértve a könnyen hozzáférhető és kevésbé likvid eszközöket. Szintén alaposan fel kell tárni a pénzügyi teherbírási és veszteségviselési képességet, hogy az ügyfél ne vállaljon olyan rendszeres díj megfizetését, ami fennálló kötelezettségei teljesítését veszélyeztetné. A cél az is, hogy az ügyfél képes legyen fenntartani a szerződést az ajánlott tartási időben, amely akár 20 év is lehet, pénzügyi biztonsága kockáztatása nélkül. Lényeges továbbá a kockázatvállalási hajlandóság felmérése, azaz, hogy mekkora piaci ingadozást hajlandó elviselni egy nagyobb hozam reményében, illetve milyen tartam alatt és mekkora hozamra számít. Fontos szempont lehet a fenntarthatósági elvárás is, vagyis, hogy a befektetés kiválasztása során fontos-e a fogyasztónak, hogy az környezeti vagy társadalmi célokat szolgáljon.
A megtakarítási életbiztosítások legtöbbször hosszú távra kialakított konstrukciók, és költségszerkezetük miatt általában nem ideálisak sem rövid, sem középtávú befektetési célokra. Ha az ügyfél a lejárati idő előtt szeretne a felhalmozott összeghez hozzáférni, előfordulhat, hogy nemcsak a várt hozamtól, hanem a megtakarításra szánt, befizetett összeg egy részétől is eleshet. Egy rendszeres díjas életbiztosítás választása jelentős pénzügyi elkötelezettséget is jelent: a tartam alatt a teljes díj folyamatos megfizetését vállalja a szerződő. Ennek nem teljesítése szerződéses következményekkel járhat, és a költségek miatt csökkenhet a hozam, sőt az addig megtakarított tőkeösszeg is.
Hogyan befolyásolja a kockázati díj a megtakarítást?
A kockázati biztosítási védelemért fizetett díj minden esetben külön tétel, amely nem gyarapítja a megtakarítási összeget, és káresemény hiányában sem jár vissza a tartam végén. Ez a díj a biztosító kockázatvállalásáért cserébe jár, és fedezetet nyújt például egy hirtelen bekövetkező halál esetén a család pénzügyi támogatására, jövedelemkiesésre vagy a hitelek tovább fizetésének biztosítására.
Az ügyfélnek előre tisztáznia kell, hogy a választott kockázati biztosítási összeg miatti díjrész milyen mértékben fogja terhelni a megtakarításra szánt befizetését, különös tekintettel arra, hogy ez az életkor növekedésével változhat. Az Insurance Based Investments Product (IBIP) típusú termékek, amelyek lejárati vagy visszavásárlási értéke részben vagy egészben ki van téve a piaci ingadozásoknak, hazai jogszabályok alapján kizárólag tanácsadással értékesíthetők. A biztosítóknak az igényfelmérésen túl személyre szabott ajánlást is készíteniük kell, bemutatva, hogy az adott termék miért felel meg leginkább az ügyfélnek, figyelembe véve pénzügyi lehetőségeit, kockáztűrését és ismereteit.
Ügyfélvédelem: Milyen garanciák segítik a döntést?
Az összegyűjtött adatok értékelését követően az értékesítőnek egy alkalmasságról szóló nyilatkozatot is át kell adnia az ügyfelek részére. Ez a dokumentum összegzi a nyújtott tanácsokat és részletesen bemutatja, hogy az ajánlott termék miként felel meg az adott személy kockáztűrésének, pénzügyi helyzetének, veszteségviselési képességének, valamint ismereteinek és tapasztalatainak. Az értékesítők általában előre meghatározott kérdéssorok és űrlapok segítségével végzik a kötelező felméréseket, de a tanácsadás során figyelembe kell venniük az egyéni, releváns ügyféligényeket és speciális jellemzőket is.
Az ügyfelek számára bármikor lehetőséget kell adni egyéb, számukra lényeges információk közlésére, amelyeket – a későbbi esetleges viták elkerülése érdekében – írásos formában is rögzíteni javasolt. A megtakarítási életbiztosítás kiválasztását uniós és hazai jogszabályok által előírt kötelező tájékoztatások segítik, amelyeket a szerződéskötést megelőzően kellő időben meg kell osztani az ügyféllel, hogy áttanulmányozhassa azokat. A lényeges szóbeli tájékoztatásokat érdemes írásban is rögzíteni és összevetni az átadott dokumentumokkal. A folyamat még az ajánlat aláírásával sem ér véget: a szerződés létrejöttéről szóló tájékoztatás kézhezvételét követően a fogyasztónak – a törvényben meghatározott feltételekkel és kivételekkel – még 30 nap áll rendelkezésére, hogy indokolás nélkül felmondja az életbiztosítási szerződést.
Tudatos döntések a pénzügyi biztonságért
A forrásként szolgáló MNB felügyeleti tanácsadója által megfogalmazott iránymutatások egyértelműen rámutatnak a megtakarítási életbiztosítások összetettségére és a körültekintő döntéshozatal elengedhetetlen szükségességére. Habár a jogszabályok és az MNB ajánlása számos ügyfélvédelmi garanciát biztosít, és elvárja az értékesítőktől a részletes, személyre szabott tanácsadást, az utolsó szó és a végső felelősség mindig az ügyfélé. A mi szerkesztőségünk is hangsúlyozza: a fogyasztóknak aktívan részt kell venniük a tájékozódásban, kérdezniük kell, és minden kapott információt alaposan át kell tekinteniük. Csak így biztosítható, hogy a választott hosszú távú megtakarítási forma valóban a kitűzött pénzügyi célokat szolgálja, és hozzájárul a pénzügyi stabilitáshoz anélkül, hogy felesleges kockázatoknak tenné ki a szerződőt. Az MNB ajánlása további elvárásokat és követendő jó gyakorlatokat határozott meg, ezzel is támogatva az ügyfelek valós igényeinek megfelelő, hosszú futamidejű etikus megtakarítási életbiztosítások létrejöttét és a tudatos ügyféldöntések meghozatalát, de a végső döntés súlya és a befektetési ismeretek aktív elsajátítása az egyén feladata.
Gyakori kérdések
Miért fontos az alapos tájékozódás életbiztosítás választás előtt?
Milyen célra ideálisak a megtakarítási életbiztosítások?
Mi történik, ha az ügyfél a lejárat előtt hozzáférne a megtakarításához?
Milyen információkat kell felmérnie az értékesítőnek?
Mi az az Insurance Based Investments Product (IBIP)?
Mi a kockázati biztosítási díj szerepe?
Milyen dokumentumot kell kapnia az ügyfélnek a tanácsadás után?
Mennyi idő áll rendelkezésre a szerződés felmondására?
Milyen további elvárásokat fogalmazott meg az MNB?
Háttér és kapcsolódó tartalom
Ez a blokk a cikk saját adataiból és a Budapest Blog megjelent cikkeiből épül. Becslést, előrejelzést és szerkesztőségi kommentárt nem tartalmaz.
- RovatPolitika
- Megjelenés
- Terjedelem1 325 szó · ≈7 perc olvasás
Korábbi cikkeink ugyanebben a témában
 Elszállt a garázsár: 20 millió felett egy beálló a belvárosban
 FIFA: Európa elutasítja Infantino 4,2 milliárd dolláros tervét
 Otthon Start hitel: 2 millió forint spórolható a jó
 Nyugdíjkrízis Amerikában: a megtakarítók 81%-a pénz nélkül
 Szerdán zárul a 6%-os FixMÁP – a régi kamatok napjai meg vannak
A Budapest Blog Politika rovatában az elmúlt 30 napban 1 cikk jelent meg.
Ezeket is olvasta — budapesti és pesti szögből
Lassan lenyugszik a vihar: 359 alatt stabilizálódott a forint
A forint hétfőn a 360-as szint alá erősödött az euróval szemben, miután Trump felfüggesztette az Irá…
Medián: négy százalékpontot esett a Tisza Párt június óta
A Medián mérése szerint a Tisza Párt 61-ről 57 százalékra esett a teljes népességben. A lakosság két…
Bóka János vállalja SZDSZ-es múltját, a Fideszben találta meg
Bóka János, a Fidesz új frakcióvezetője Tusványoson vállalta SZDSZ-es múltját, és bejelentette: újfa…
Magyar Péter a Hungaroringen: új kormány, változatlan
Magyar Péter a Hungaroringen Domenicalival és Wolff-fal tárgyalt, közben a 90 milliárdos fejlesztési…
Publicus: a Tisza őrzi vezetését, de Magyar Péter 10 pontot
Publicus: a Tisza 52-68%-on vezet, de Magyar Péter alkalmassága 10 pontot zuhant, a Fidesz 1-3 ponto…

Magyarország marad az ICC tagja: Külpolitikai fordulat
A magyar parlament visszavonta a Nemzetközi Büntetőbíróságból (ICC) való kilépési eljárást, jelezve …
Jó tudni Budapestről — időtálló alapok
A Hősök tere
Az Andrássy út végén álló Hősök tere és a Millenniumi emlékmű az 1896-os honfoglalási millenniumra készült; a tér a Világörökség részét képező sugárút lezárása.
A Margitsziget
A Duna közepén fekvő, mintegy 2,5 kilométer hosszú Margitsziget a főváros zöld szíve — parkjai, futópályái és szabadtéri színpada a pihenés kedvelt helye.
A Szent István-bazilika
Budapest legnagyobb temploma, a Szent István-bazilika Szent István király ereklyéjét, a Szent Jobbot őrzi; kupolája a Parlamenttel együtt a város legmagasabb épülete.
Vélemények és visszajelzések
Még nincs hozzászólás.